Financement projet immobilier neuf VEFA Clisson
Financer un achat immobilier neuf en VEFA à Clisson suppose de comprendre le calendrier des appels de fonds, les aides mobilisables et les critères qui déterminent la capacité d'emprunt. Ce guide détaille la méthode pour construire un plan de financement cohérent avant la signature chez le notaire.
Temps de lecture : ~8 minutes
Comprendre le financement d'un achat en VEFA
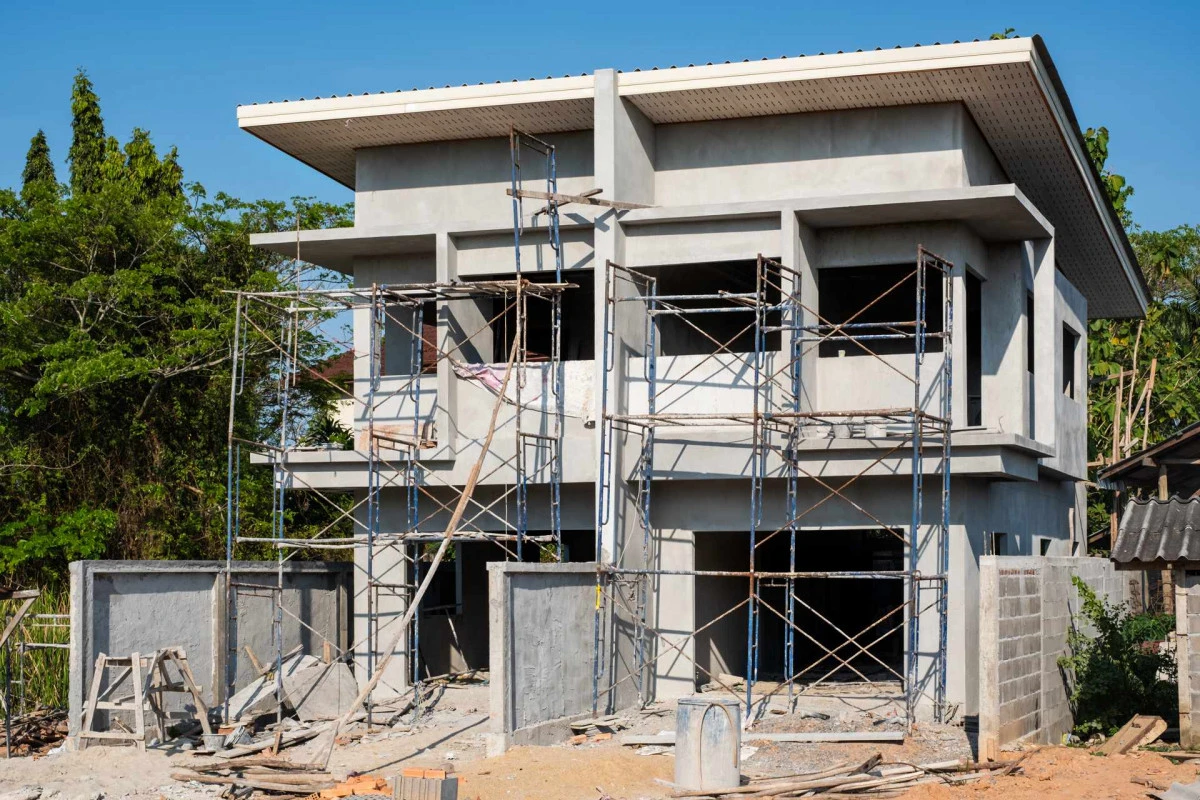
Acheter sur plan, c'est-à-dire en l'état futur d'achèvement, change la logique du financement par rapport à un achat dans l'ancien : le prix n'est pas versé en une fois mais selon un échéancier calé sur l'avancement du chantier, de la pose des fondations jusqu'à la livraison. Pour un projet immobilier neuf, la banque doit donc structurer un prêt qui suit ce rythme, avec des déblocages progressifs et des intérêts intercalaires calculés sur les seules sommes déjà versées.
Le statut de la résidence principale ou du bien destiné à de l'investissement locatif influence directement les conditions proposées : taux, durée, et éligibilité à certains dispositifs ne sont pas identiques selon l'usage prévu. Un logement neuf acheté pour y vivre n'ouvre pas les mêmes droits qu'un bien acquis dans un cadre locatif, notamment sur le plan fiscal.
Les étapes clés du plan de financement
- Évaluation de la capacité d'emprunt selon les revenus et les charges existantes
- Constitution de l'apport personnel, souvent exigé plus largement sur du neuf
- Comparaison des offres de prêt auprès de plusieurs banques
- Vérification de l'éligibilité au prêt à taux zéro (PTZ) selon la situation familiale
- Montage du dossier avant la signature de l'acte chez le notaire
Un dossier solide repose moins sur le montant emprunté que sur la cohérence entre revenus, apport et projet réel.
Les aides et dispositifs mobilisables pour un projet neuf
Plusieurs leviers permettent d'alléger le coût global d'un projet immobilier en VEFA, à condition de vérifier au cas par cas les critères d'éligibilité, qui évoluent selon la zone géographique et la composition du foyer. Le PTZ reste le dispositif le plus connu pour l'achat d'un logement neuf destiné à la résidence principale, sous conditions de revenus et de zonage.
Les frais de notaire sont également réduits dans le neuf par rapport à l'ancien, ce qui représente une économie non négligeable à intégrer dans le plan de financement global. D'autres avantages, comme certains frais annexes offerts par le promoteur ou des prestations incluses selon les programmes (cuisine équipée, aménagement intérieur), peuvent varier d'une opération à l'autre et méritent d'être comparés avant de s'engager.
| Dispositif | Objectif | Condition principale |
|---|---|---|
| PTZ | Réduire le coût du crédit | Résidence principale, plafonds de revenus |
| Frais de notaire réduits | Alléger les frais d'achat | Spécifique au logement neuf |
| Dispositifs locatifs | Encourager l'investissement | Engagement de location, zonage |
Vérifier son éligibilité avant de s'engager
Chaque dispositif répond à des critères précis liés aux revenus du foyer, à la zone du marché local et à la nature du projet (achat en résidence principale ou en investissement locatif). Il est recommandé de faire vérifier ces critères avant toute offre de prêt, car une erreur d'appréciation peut remettre en cause le plan de financement initial.
Pour un achat immobilier neuf à Clisson, le marché local présente ses propres particularités de prix au mètre carré et de disponibilité des programmes, ce qui influence directement le montant à financer et donc le choix entre les différentes offres bancaires disponibles.
Construire un dossier de financement solide
La capacité d'emprunt se calcule à partir des revenus nets, des charges existantes et de la durée souhaitée du prêt, dans le respect des règles d'endettement en vigueur. Un apport personnel, même modeste, renforce la lecture du dossier par les banques et peut influencer le taux proposé, sans jamais garantir à lui seul l'obtention du crédit.
Avant toute proposition ferme, une fiche d'information précise doit détailler l'ensemble des frais liés au crédit, afin que l'emprunteur dispose d'une vision complète du coût réel de son projet immobilier, taux d'intérêt et TAEG compris. Cette transparence sur les conditions fait partie des obligations qui encadrent le courtage en crédit immobilier.
Un accompagnement structuré permet d'anticiper les points de blocage avant le dépôt du dossier, qu'il s'agisse du type de prêt choisi, de la durée ou de la répartition entre apport et emprunt. Le rôle du courtier consiste à présenter la situation du client auprès de plusieurs banques, à comparer les offres reçues et à expliquer les écarts de conditions, sans jamais garantir un résultat ni un taux particulier.
- Vérification de la cohérence entre prix du bien et capacité financière
- Analyse des offres de plusieurs établissements bancaires
- Explication claire des conditions, frais et garanties associées au prêt
- Accompagnement jusqu'à la signature définitive chez le notaire
Le rôle du notaire et des garanties dans la VEFA
L'acte notarié formalise la vente en VEFA et précise l'échéancier des appels de fonds ainsi que les garanties attachées au contrat, notamment la garantie financière d'achèvement qui protège l'acquéreur en cas de défaillance du promoteur. Cette étape, obligatoire, intervient après l'obtention de l'offre de prêt et conditionne le déblocage des premiers fonds.
La donation, lorsqu'elle intervient dans le financement (aide familiale par exemple), doit être déclarée et intégrée dans le montage global du dossier auprès de la banque, car elle modifie la part d'apport réel du projet et peut faciliter l'accès à certaines offres.
Comparer les offres pour un financement adapté à Clisson
Si vous envisagez un achat immobilier neuf à Clisson, comparer les offres de plusieurs banques reste la meilleure façon d'identifier les conditions adaptées à votre situation, sans qu'aucune garantie de taux ou d'obtention de crédit ne puisse être promise à l'avance. Chaque dossier est examiné selon des critères propres à l'établissement prêteur : durée souhaitée, niveau d'apport, nature du projet et stabilité des revenus.
Pour les habitants de Clisson qui préparent un financement de projet immobilier neuf en VEFA, OPTIPRET accompagne la constitution du dossier et la mise en concurrence des offres bancaires, avec une information transparente sur les frais de courtage appliqués. Cette mise en concurrence permet de mieux cerner les marges de négociation possibles sur le taux et sur les conditions annexes, sans qu'aucun résultat ne soit garanti.
Le choix final entre plusieurs offres dépend autant du taux que de la souplesse des conditions de remboursement anticipé ou de modulation des échéances, des éléments souvent négligés mais déterminants sur la durée totale du prêt.
FAQ
▸Qu'est-ce que la VEFA et comment est financée cette vente ?
La VEFA (vente en l'état futur d'achèvement) désigne l'achat d'un logement neuf avant ou pendant sa construction, livré clé en main à son achèvement. Le financement suit un échéancier d'appels de fonds encadré par la loi, versé par la banque au fur et à mesure de l'avancement du chantier, ce qui diffère nettement d'un achat classique où le prix est réglé en une seule fois chez le notaire.
▸Quel apport personnel prévoir pour un achat immobilier neuf ?
Le montant de l'apport dépend de la situation de chaque emprunteur et des exigences propres à chaque banque, il n'existe pas de seuil universel applicable à tous les dossiers. Un apport permet généralement de couvrir les frais annexes (frais de notaire réduits dans le neuf, frais de garantie) et peut renforcer la lecture du dossier, sans pour autant garantir à lui seul l'obtention du prêt.
▸Le prêt à taux zéro est-il accessible pour un bien neuf à Clisson ?
Le PTZ s'adresse aux acquéreurs d'une résidence principale neuve, sous conditions de revenus et selon le zonage géographique du logement, des critères qui évoluent régulièrement. Pour un projet immobilier neuf à Clisson, l'éligibilité doit être vérifiée au cas par cas en fonction de la composition du foyer et des plafonds en vigueur au moment du dépôt du dossier.
▸Comment se déroule le déblocage des fonds pendant la construction ?
La banque verse les fonds progressivement selon un échéancier légal lié à l'avancement du chantier : fondations, mise hors d'eau, achèvement, chaque étape déclenchant un appel de fonds par le promoteur. Les intérêts intercalaires ne portent que sur les sommes déjà débloquées, ce qui explique pourquoi le coût réel du crédit évolue au fil de la construction plutôt que dès la signature.
▸Quelle différence entre résidence principale et investissement locatif sur le financement ?
L'usage prévu du bien influence les critères d'octroi du prêt, l'éligibilité à certains dispositifs et parfois la durée d'emprunt envisageable. Un achat destiné à de l'investissement locatif implique généralement une analyse incluant les loyers futurs dans le calcul de la capacité d'emprunt, alors qu'une résidence principale s'appuie principalement sur les revenus stables du foyer.
▸Quels frais faut-il anticiper au-delà du prix d'achat ?
Au-delà du prix du logement neuf, il faut prévoir les frais de notaire (réduits dans le neuf par rapport à l'ancien), les frais de garantie bancaire et, le cas échéant, les frais de courtage dont le montant doit être communiqué de façon transparente avant toute signature. Une fiche d'information détaillée, remise avant la proposition ferme de prêt, récapitule l'ensemble de ces coûts pour une vision complète du financement.
▸Pourquoi comparer plusieurs offres bancaires avant de s'engager ?
Chaque banque applique ses propres critères d'analyse du risque, ce qui se traduit par des écarts de taux, de durée ou de conditions de remboursement anticipé d'un établissement à l'autre. Comparer plusieurs offres permet de mieux comprendre ces différences et d'identifier la proposition la plus adaptée à la situation personnelle de l'emprunteur, sans qu'aucun résultat ne puisse être garanti à l'avance.
Contactez-nous
Merci de bien vouloir remplir ce formulaire afin de nous faire part de vos demandes.
Nos partenaires
Nos points forts
 01
Expertise du Marché
Expertise du Marché
Connaissance approfondie du marché et des produits financiers : la compréhension des taux d'intérêt, les politiques des prêteurs.
 02
Économie de Temps et d'Efforts
Économie de Temps et d'Efforts
Simplifier le processus en faisant les recherches nécessaires, en comparant les offres et en s'occupant de la paperasserie, vous permettant de gagner du temps.
 03
Négociation des Conditions
Négociation des Conditions
Forte capacité de négociation, nous travaillons pour obtenir des conditions de prêt plus avantageuses, des taux d'intérêt compétitifs, des frais réduits et des modalités flexibles.
 04
Conseils Personnalisés
Conseils Personnalisés
En fonction de votre situation financière et vos objectifs, nous vous aidons à déterminer le montant du prêt approprié, les types de prêts adaptés et les options de remboursement.
 05
Gestion des Dossiers
Gestion des Dossiers
Nous nous assurons que votre dossier est complet et conforme aux exigences des prêteurs.
Galerie photos
Zone d'intervention
Situé à Nantes, dans le département de la Loire-Atlantique, région Pays de la Loire, nous mettons à votre disposition notre expertise approfondie et notre engagement pour vous aider à concrétiser vos projets immobiliers.
Que vous envisagiez l'achat d'une première maison, la réalisation d'un investissement locatif ou le refinancement de votre prêt existant, notre équipe de courtiers expérimentés est prête à vous guider.
Notre objectif premier est de vous obtenir les meilleures conditions de prêt du marché.
Nous collaborons avec un large réseau de partenaires financiers, ce qui nous permet de négocier des taux compétitifs et des conditions avantageuses pour votre prêt immobilier.
Prenez rendez-vous pour une consultation gratuite au 02 51 85 99 20 ou via le formulaire de la page contact.
Notre équipe se tient à votre disposition pour discuter de vos objectifs, évaluer vos options de financement, et vous accompagner tout au long du processus.