Financement achat bâtiment artisanal Orvault
Acquérir un local commercial ou un bâtiment artisanal implique un plan de financement solide, adapté à la nature du bien et à l'activité qui s'y exercera. Pour les artisans et entreprises qui envisagent un financement achat bâtiment artisanal à Orvault, comprendre les critères bancaires et les étapes du dossier permet d'aborder le projet avec plus de sérénité.
Temps de lecture : ~7 minutes
Comprendre les enjeux du financement d'un bâtiment artisanal
Un bâtiment à usage artisanal se distingue d'un logement classique par sa destination professionnelle : atelier, dépôt, local commercial avec zone de stockage ou espace de production. Les établissements prêteurs examinent donc des critères différents de ceux appliqués à l'achat d'une résidence principale, en intégrant la viabilité économique de l'activité et la nature du secteur d'implantation. Le prix d'un local professionnel varie fortement selon sa localisation, sa surface et son état général, ce qui complique l'évaluation du montant à emprunter sans accompagnement spécialisé.
Les artisans qui recherchent un bien dans la zone d'Orvault, en Loire-Atlantique, doivent composer avec un marché où l'offre de locaux commerciaux reste limitée par rapport à la demande des entreprises locales. Cette tension sur les annonces disponibles influence directement le prix du bâtiment et, par ricochet, les conditions de financement proposées par les partenaires bancaires. Un dossier bien préparé reste l'élément déterminant pour convaincre un établissement prêteur, bien plus que la seule qualité du bien visé.
Les spécificités d'un bâtiment artisanal par rapport à un local classique
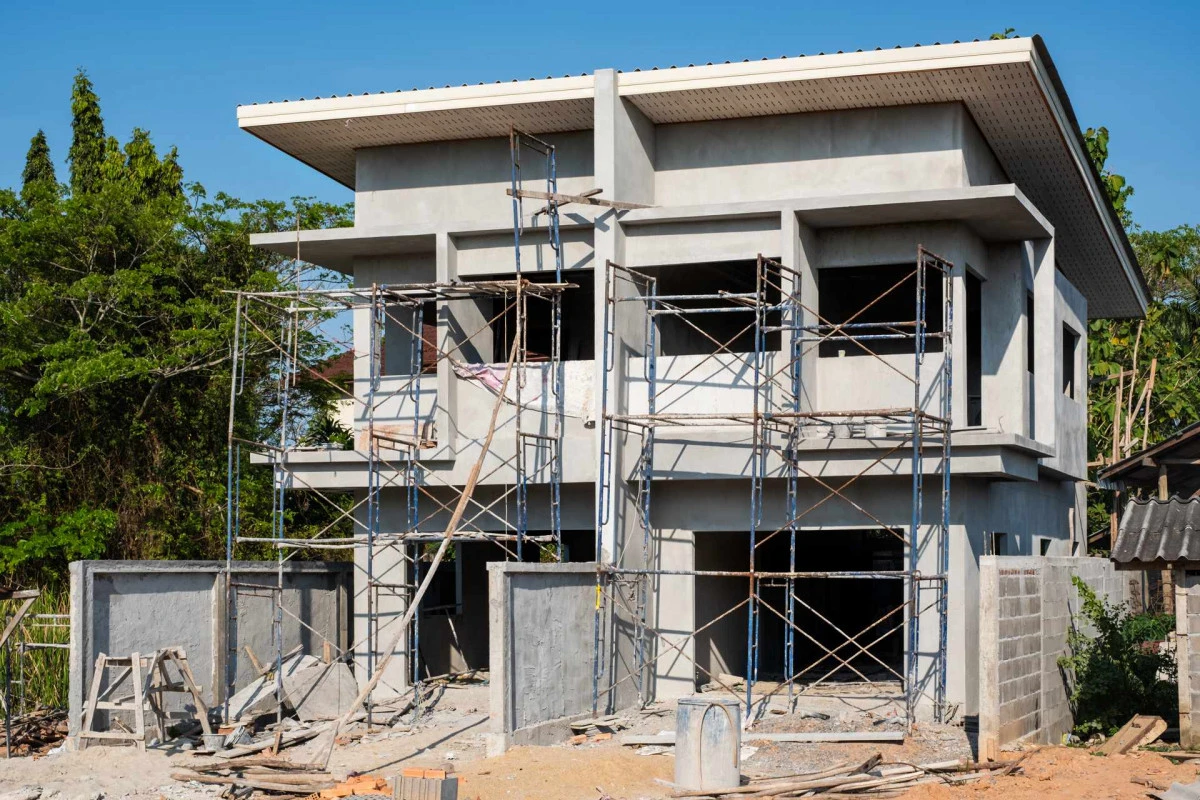
Un bâtiment destiné à une activité artisanale, qu'il soit en bois, en structure métallique ou en béton, répond à des normes d'usage précises : accessibilité pour véhicules professionnels, stockage de matériel, parfois zones techniques spécifiques selon le métier exercé. Ces caractéristiques pèsent dans l'analyse du dossier de financement, car elles conditionnent la valeur de revente du bien et donc la garantie que représente l'actif pour la banque.
Pourquoi le secteur d'implantation influence le montage financier
Le secteur géographique où se situe le bâtiment artisanal joue un rôle dans l'appréciation du risque par les établissements bancaires. Un local commercial installé dans une zone d'activité économique dynamique, avec un bon niveau de services et d'accès, rassure davantage qu'un bien isolé, et cela se répercute sur les conditions de financement proposées.
Les critères analysés par les partenaires bancaires
Avant d'étudier un financement achat bâtiment artisanal près d'Orvault, les établissements prêteurs examinent un ensemble de critères qui dépassent la simple capacité de remboursement de l'emprunteur. La solidité du projet professionnel, l'ancienneté de l'entreprise et la cohérence entre l'activité et le bien visé entrent en jeu dans l'évaluation globale du dossier.
| Critère analysé | Ce qu'il implique pour l'emprunteur |
|---|---|
| Nature de l'activité | Cohérence entre le métier et l'usage du local |
| État du bâtiment | Travaux éventuels à intégrer au plan de financement |
| Localisation et zone | Valeur de revente et accessibilité du bien |
| Apport personnel ou professionnel | Part du financement couverte sans emprunt |
Les critères d'éligibilité varient selon les établissements, mais certains éléments reviennent systématiquement : la nature juridique de l'entreprise, son historique comptable et la part d'apport que l'artisan peut mobiliser pour le projet. Il convient de rappeler que tout financement reste soumis à l'acceptation du dossier par les partenaires bancaires, aucune banque ne pouvant garantir à l'avance l'octroi d'un crédit avant étude complète.
- Vérification de la viabilité économique de l'activité artisanale
- Analyse du prix du bien au regard du marché local
- Étude de la capacité d'autofinancement de l'entreprise
- Prise en compte des éventuels travaux de mise en conformité
Le rôle de l'apport et de la garantie financière
L'apport personnel ou professionnel reste un élément rassurant pour les établissements prêteurs, sans pour autant constituer une condition automatique d'acceptation. Les garanties exigées (hypothèque, nantissement, caution) dépendent du profil de l'emprunteur et de la nature du bâtiment, et doivent être détaillées avec précision avant toute signature d'engagement.
Un dossier de financement solide repose moins sur la rapidité de la démarche que sur la cohérence entre le projet professionnel et le bien visé.
Comment structurer un dossier de financement pour un local artisanal
La constitution du dossier représente l'étape la plus déterminante du projet, bien avant la recherche du bien lui-même. Un accompagnement par un professionnel du courtage permet de clarifier les démarches à entreprendre et d'identifier les documents à réunir pour présenter un dossier complet aux établissements bancaires.
- Définir le budget global incluant le prix du bâtiment, les frais annexes et les éventuels travaux
- Réunir les documents financiers de l'entreprise (bilans, prévisionnel, statuts)
- Comparer les offres de plusieurs partenaires bancaires sur des bases factuelles
- Formaliser la demande avec l'ensemble des pièces justificatives
- Étudier la fiche d'information et de tarification avant tout engagement
Faire appel à un courtier permet de confronter plusieurs propositions bancaires sans multiplier les démarches auprès de chaque établissement séparément. Cette mise en concurrence facilite la compréhension des conditions proposées, sans qu'aucune garantie de taux ou de montant ne puisse être annoncée avant l'étude complète du dossier par les partenaires financiers.
Quels documents réunir avant de consulter un courtier ?
Avant toute prise de contact, il est utile de rassembler les bilans comptables des trois derniers exercices, un prévisionnel d'activité, les statuts de l'entreprise et une estimation du bien visé. Cette préparation en amont accélère l'analyse du dossier et permet un échange plus précis sur les critères retenus par les banques.
OPTIPRET est immatriculé à l'ORIAS en tant que courtier en opérations de banque et services de paiement, et dispose d'un SIRET valide pour son activité de courtage immobilier, conformément aux obligations réglementaires applicables à ces deux professions. Cette double immatriculation garantit un cadre d'exercice conforme à la réglementation en vigueur pour l'accompagnement des projets d'achat professionnel.
Vers qui se tourner pour un accompagnement sur un projet à Orvault ?
Les artisans d'Orvault qui envisagent l'achat d'un bâtiment professionnel bénéficient d'un accompagnement neutre lorsqu'ils font appel à un courtier en financement, dont le rôle consiste à comparer objectivement les offres bancaires disponibles plutôt qu'à privilégier un établissement en particulier. Ce conseil se construit dans la durée, en tenant compte de l'évolution du dossier et des réponses apportées par les banques sollicitées.
L'accompagnement d'un courtier immobilier s'ajoute à celui du courtage en crédit lorsque le projet associe recherche du bien et montage financier, ce qui permet de centraliser les démarches entre consultation des annonces, étude du prix du marché et constitution du dossier bancaire. OPTIPRET, installé à NANTES, intervient en Loire-Atlantique et dans les Pays de la Loire pour accompagner les artisans dans leurs projets d'achat professionnel, qu'il s'agisse d'un bâtiment neuf ou ancien.
Contactez OPTIPRET pour échanger sur les critères de votre projet et obtenir un premier éclairage sur les démarches à engager, sachant que toute proposition de financement reste soumise à l'acceptation du dossier par les partenaires bancaires sollicités.
FAQ
▸Quels documents sont nécessaires pour financer l'achat d'un bâtiment artisanal ?
Les établissements bancaires demandent généralement les bilans comptables des derniers exercices, un prévisionnel d'activité, les statuts juridiques de l'entreprise ainsi qu'une estimation ou un compromis sur le bien visé. La qualité de présentation de ces documents influence directement la rapidité et la précision de l'étude du dossier par les partenaires bancaires.
▸Un apport personnel est-il obligatoire pour acheter un local commercial ?
L'apport n'est pas systématiquement exigé, mais il reste un élément apprécié des établissements prêteurs car il traduit l'engagement financier de l'emprunteur dans le projet. Son absence n'exclut pas l'obtention d'un financement, sous réserve que le dossier présente d'autres garanties suffisantes et une activité économiquement viable.
▸Quelle différence entre financer un local ancien et un bâtiment neuf à usage artisanal ?
Un bâtiment ancien implique souvent d'intégrer au plan de financement d'éventuels travaux de mise aux normes ou de rénovation, alors qu'un bien neuf limite ce poste de dépense mais peut présenter un prix d'achat supérieur. Les deux situations demandent une analyse différente du budget global et des garanties à mobiliser auprès des banques.
▸Pourquoi passer par un courtier plutôt que de solliciter directement sa banque ?
Un courtier compare plusieurs offres de partenaires bancaires de façon simultanée, ce qui permet d'obtenir une vision plus large des conditions disponibles sur le marché sans multiplier les démarches individuelles. Ce travail de mise en concurrence reste factuel et ne garantit en aucun cas un taux ou une acceptation automatique du dossier.
▸Comment évaluer le prix d'un bâtiment artisanal avant l'achat ?
Le prix dépend de la localisation, de la surface, de l'état général du bien et de la tension du marché local sur les annonces de locaux commerciaux disponibles. Une étude comparative des biens similaires dans le secteur visé, associée à l'avis d'un professionnel, permet d'affiner l'estimation avant d'engager les démarches de financement.
▸Quels sont les critères d'éligibilité pour obtenir un prêt professionnel ?
Les critères incluent la solidité financière de l'entreprise, la cohérence entre l'activité exercée et l'usage du bâtiment, ainsi que la capacité de remboursement démontrée par les documents comptables. Chaque dossier fait l'objet d'une analyse individuelle par les établissements bancaires, aucun critère isolé ne garantissant à lui seul l'acceptation du financement.
Contactez-nous
Merci de bien vouloir remplir ce formulaire afin de nous faire part de vos demandes.
Nos partenaires
Nos points forts
 01
Expertise du Marché
Expertise du Marché
Connaissance approfondie du marché et des produits financiers : la compréhension des taux d'intérêt, les politiques des prêteurs.
 02
Économie de Temps et d'Efforts
Économie de Temps et d'Efforts
Simplifier le processus en faisant les recherches nécessaires, en comparant les offres et en s'occupant de la paperasserie, vous permettant de gagner du temps.
 03
Négociation des Conditions
Négociation des Conditions
Forte capacité de négociation, nous travaillons pour obtenir des conditions de prêt plus avantageuses, des taux d'intérêt compétitifs, des frais réduits et des modalités flexibles.
 04
Conseils Personnalisés
Conseils Personnalisés
En fonction de votre situation financière et vos objectifs, nous vous aidons à déterminer le montant du prêt approprié, les types de prêts adaptés et les options de remboursement.
 05
Gestion des Dossiers
Gestion des Dossiers
Nous nous assurons que votre dossier est complet et conforme aux exigences des prêteurs.
Galerie photos
Zone d'intervention
Situé à Nantes, dans le département de la Loire-Atlantique, région Pays de la Loire, nous mettons à votre disposition notre expertise approfondie et notre engagement pour vous aider à concrétiser vos projets immobiliers.
Que vous envisagiez l'achat d'une première maison, la réalisation d'un investissement locatif ou le refinancement de votre prêt existant, notre équipe de courtiers expérimentés est prête à vous guider.
Notre objectif premier est de vous obtenir les meilleures conditions de prêt du marché.
Nous collaborons avec un large réseau de partenaires financiers, ce qui nous permet de négocier des taux compétitifs et des conditions avantageuses pour votre prêt immobilier.
Prenez rendez-vous pour une consultation gratuite au 02 51 85 99 20 ou via le formulaire de la page contact.
Notre équipe se tient à votre disposition pour discuter de vos objectifs, évaluer vos options de financement, et vous accompagner tout au long du processus.